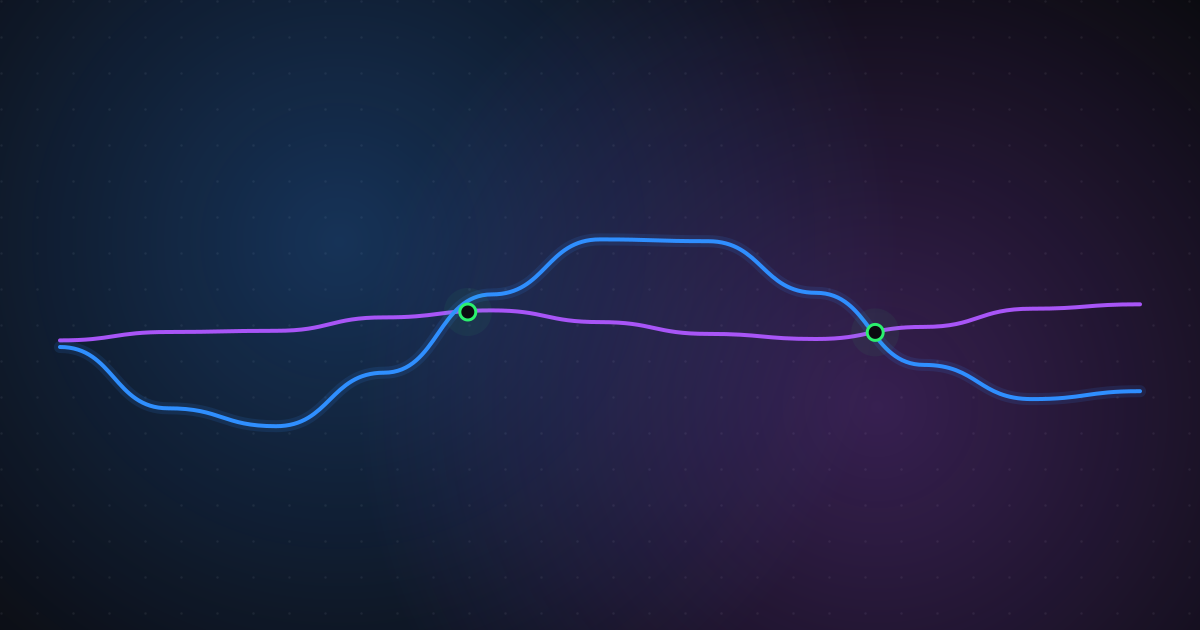
Uma estratégia de cruzamento compara médias móveis de períodos diferentes para identificar mudanças na relação entre elas. Em NTSL, esse exemplo ajuda a praticar o cálculo de indicadores, a consulta a candles anteriores e a emissão de ordens.
Como definir um cruzamento
No exemplo, as médias são calculadas sobre o preço de fechamento. Há cruzamento de alta quando a média curta está acima da longa no candle atual e estava abaixo ou igual no anterior. Para o cruzamento de baixa, a lógica é inversa: a curta está abaixo agora e estava acima ou igual antes. A notação curta[1] permite consultar o valor da média curta no candle anterior.
Exemplo em NTSL
input
  PeriodoCurto(9);
  PeriodoLongo(21);

var
  curta, longa : Float;
  cruzouAcima, cruzouAbaixo : Boolean;

begin
  curta := Media(PeriodoCurto, Close);
  longa := Media(PeriodoLongo, Close);

  cruzouAcima  := (curta > longa) and (curta[1] <= longa[1]);
  cruzouAbaixo := (curta < longa) and (curta[1] >= longa[1]);

  if cruzouAcima then
  begin
    if IsSold then BuyToCoverAtMarket;
    BuyAtMarket;
  end;

  if cruzouAbaixo then
  begin
    if IsBought then SellToCoverAtMarket;
    SellShortAtMarket;
  end;
end;Valide o comportamento das ordens
O exemplo é didático e não foi testado em conta real. Em um cruzamento de alta, o código envia uma ordem para encerrar eventual posição vendida e, em seguida, uma compra a mercado; na baixa, faz o equivalente para a posição comprada e envia uma venda a descoberto. A execução das ordens não é garantida. Confira as funções e a configuração de quantidade na documentação do Profit e valide o comportamento em ambiente simulado.
Este é o tipo de exercício que ganha velocidade com orientação e prática guiada.
Limitações da estratégia
- O código não inclui stop nem limite de perda; essas proteções precisam ser planejadas separadamente.
- Não há restrição de horário ou regra para encerrar posições ao final do dia.
- Quando o preço oscila sem direção definida, as médias podem se cruzar repetidamente e produzir sinais sucessivos.
Os períodos são apenas parâmetros
Os períodos 9 e 21 servem apenas para ilustrar o cálculo, não representam uma combinação ideal. Experimentar muitas configurações e selecionar a que melhor se ajusta ao histórico pode gerar excesso de otimização: um bom resultado passado não garante comportamento semelhante no futuro.
Aviso de risco
Operar no mercado financeiro envolve risco de perdas. Este conteúdo é educativo e não constitui recomendação de investimento. Teste as regras em ambiente de simulação antes de considerar seu uso.