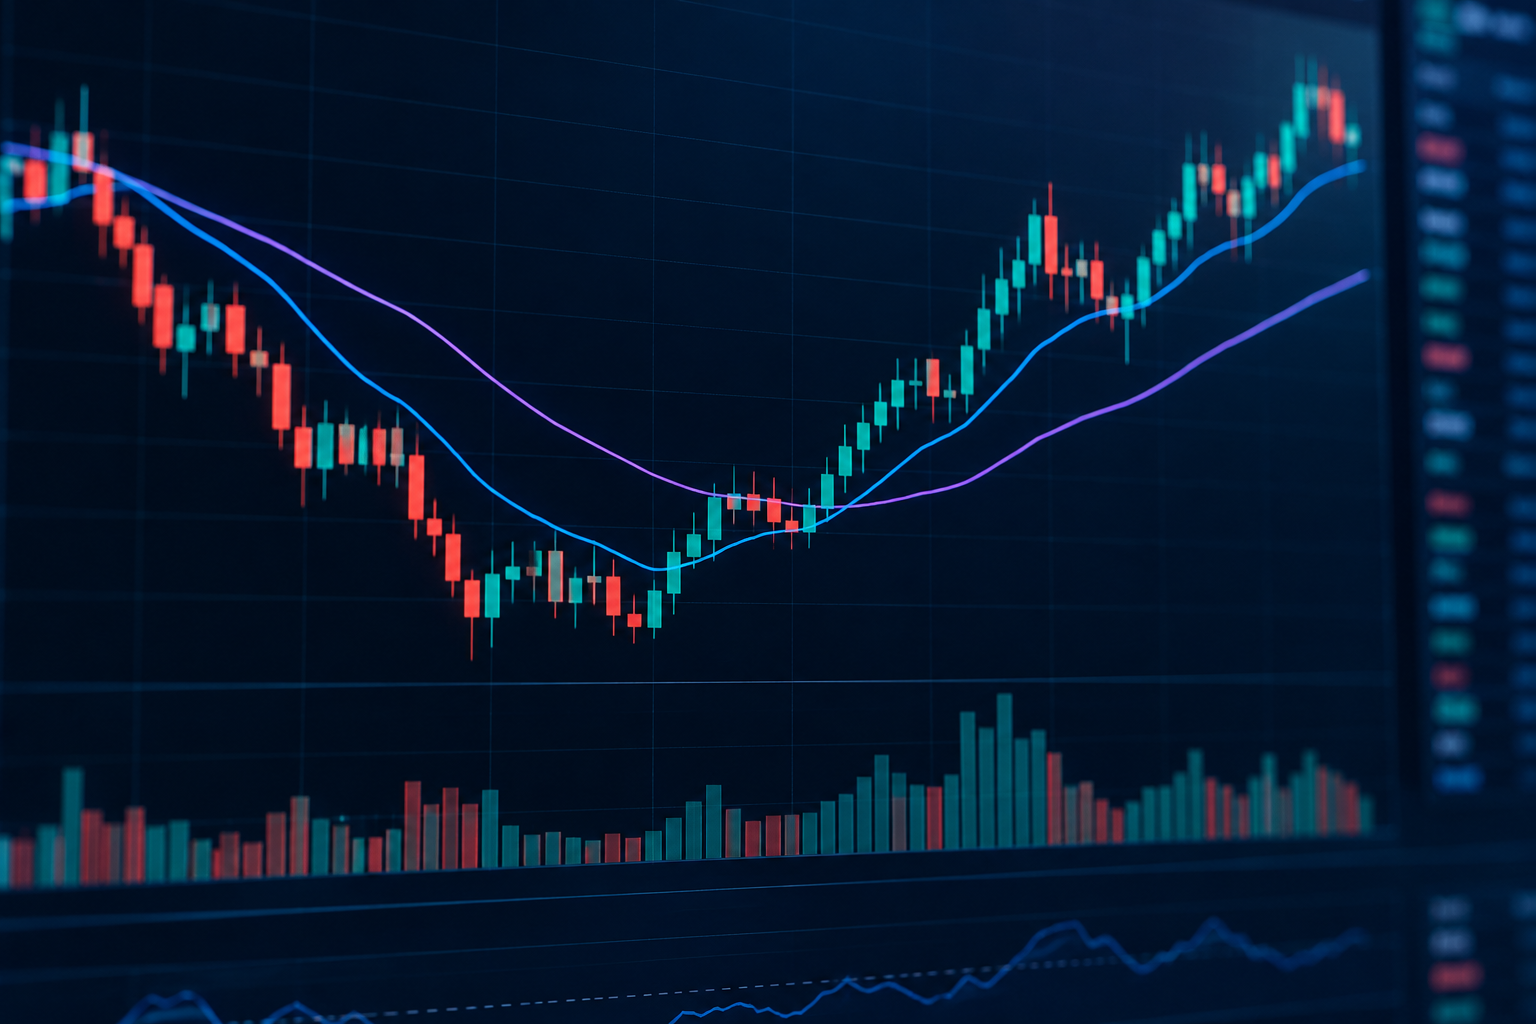
Um gráfico com duas médias móveis oferece uma forma visual de acompanhar o comportamento dos preços. Quando uma linha atravessa a outra, surge um evento que pode ser usado em uma regra operacional. Porém, o desenho por si só não determina se há uma oportunidade, nem resolve como controlar uma posição.
O primeiro passo é entender o que cada média calcula; o segundo é definir o que fazer com essa informação. Vamos explorar as versões simples e exponencial, construir um exemplo educativo com 9 e 21 períodos e examinar os cuidados necessários antes de automatizar a lógica.
Como interpretar uma média móvel
Uma média móvel resume a evolução de preços observados em uma linha mais suave que a sequência original. A cada nova barra, seu valor é atualizado, permitindo acompanhar a direção recente sem depender apenas de cada oscilação isolada.
A configuração faz diferença: o cálculo pode usar, por exemplo, o preço de fechamento, um período escolhido e um método específico de ponderação. Mudar esses elementos altera a linha e pode antecipar ou retardar os cruzamentos observados.
- Média móvel simples (MMS): calcula a média aritmética dos preços da janela definida, dando a cada observação o mesmo peso.
- Média móvel exponencial (MME): dá mais importância às observações recentes, com influência decrescente dos preços mais antigos.
- Período: é o parâmetro expresso em barras. Uma configuração de 9 períodos pode corresponder a 9 barras de minutos, de horas ou de dias, conforme o gráfico.
Quando usam o mesmo período, as médias exponenciais costumam reagir mais depressa a mudanças recentes que as simples. A resposta mais rápida não garante qualidade superior: ela também pode produzir reações a movimentos passageiros.
Como se baseiam em preços já registrados, ambas são indicadores com atraso. Sua utilidade está em organizar a leitura do que aconteceu, e não em assegurar o rumo que o mercado tomará.
Cruzamento 9 e 21: um exemplo educativo
Suponha duas MMEs calculadas pelo fechamento de cada barra. A média de 9 períodos reage mais de perto às mudanças recentes; a de 21 períodos tende a apresentar uma trajetória mais suavizada. Esses parâmetros servem apenas para ilustrar a regra, não como escolha universal.
Se a linha de 9 passa de baixo para cima da linha de 21, ocorre um cruzamento de alta. Quando passa de cima para baixo, ocorre um cruzamento de baixa. Em ambos os casos, o evento descreve a relação entre as médias, sem garantir a continuidade do movimento.
- Na barra encerrada anterior, verifique se a média de 9 estava abaixo ou no mesmo nível da média de 21.
- Aguarde o fechamento da barra atual antes de usar seus valores na comparação.
- Se, ao fechar, a média de 9 estiver acima da de 21, registre um cruzamento de alta.
- Para o cruzamento de baixa, procure a média de 9 acima ou igual à de 21 na barra anterior e abaixo dela na barra atual.
A comparação entre duas barras identifica o instante da mudança. Depois do cruzamento, a média curta pode continuar acima da longa por várias barras; essa permanência é um estado, não uma sequência de novos eventos de alta.
Enquanto uma barra ainda está aberta, suas mudanças de preço podem fazer as linhas cruzarem e se afastarem novamente. Usar apenas barras fechadas torna a regra mais clara, mas implica esperar mais e não impede que um sinal confirmado termine em perda.
Sinais falsos e movimentos laterais
Quando o preço mantém uma direção, as médias podem ficar ordenadas por um período prolongado. Mesmo assim, a entrada por cruzamento tende a ocorrer após o início do movimento, e uma saída pelo cruzamento oposto também pode vir com atraso.
Em uma lateralização, o preço alterna movimentos sem estabelecer uma direção sustentada. Nessa situação, as linhas podem cruzar várias vezes em pouco tempo, enquanto as operações resultantes não necessariamente produzem movimentos suficientes para cobrir perdas e custos.
- Movimento interrompido: após o sinal, o preço pode recuar antes de desenvolver a direção indicada.
- Trocas frequentes: variações pequenas podem fazer a média curta atravessar a longa repetidas vezes.
- Despesas recorrentes: mais operações podem elevar o impacto dos custos e das diferenças entre preços esperados e executados.
Chamar um sinal de falso não implica que a média tenha sido calculada incorretamente. O cruzamento pode ter ocorrido de fato, mas o preço posteriormente não se comportou de maneira favorável à operação.
É possível investigar filtros baseados na inclinação das linhas, na distância entre elas ou na volatilidade. Essas condições podem reduzir alguns sinais indesejados, mas também atrasar decisões ou deixar de fora movimentos favoráveis. Só um teste adequado permite avaliar seus efeitos na regra escolhida.
Transformar cruzamentos em uma estratégia exige regras, testes e controles. O próximo passo é estudar como implementar e validar cada etapa da automação.
Como transformar um sinal em estratégia
O cruzamento define apenas uma possível condição de sinal. Uma estratégia automatizável precisa especificar ações e exceções de forma objetiva, para que a execução não dependa de interpretar o gráfico a cada momento.
- Abertura: estabelecer qual cruzamento será aceito, quando será confirmado e qual ordem será enviada.
- Encerramento: explicitar as condições de saída, como sinal contrário, limite de perda, objetivo ou outra regra definida.
- Risco e tamanho: determinar a quantidade negociada e os limites de exposição e perda usados no teste.
- Sinal com posição aberta: definir se ele será ignorado, se encerrará a posição ou se levará a outra ação prevista.
- Interrupções e erros: planejar a resposta a dados ausentes, ordens rejeitadas e perda de conexão.
Fechar uma posição não é necessariamente o mesmo que abrir outra no sentido contrário. Por exemplo, diante de um sinal de baixa, a regra deve distinguir entre apenas encerrar uma compra e também iniciar uma venda, para evitar uma exposição não planejada.
Uma ordem de proteção, ou stop, tampouco garante que a execução ocorrerá exatamente no preço previsto. Saltos de preço e falta de liquidez podem resultar em perdas maiores; por isso, a definição da exposição precisa considerar mais do que o sinal das médias.
Avaliação antes da automação
No backtest, as regras são aplicadas a dados históricos para simular o que poderia ter acontecido sob determinadas condições. A análise ajuda a investigar a ideia, mas depende tanto dos dados quanto das hipóteses adotadas para ordens, preços e custos.
- Documente a regra antes de simular: método e períodos das médias, preço utilizado, confirmação, entradas, saídas e exposição.
- Verifique a integridade do histórico, inclusive lacunas e quantidade de barras disponível para inicializar os indicadores.
- Considere despesas operacionais e uma estimativa plausível de diferença entre o preço esperado e o de execução.
- Reserve dados separados para desenvolver a estratégia e para avaliá-la posteriormente sem reajustar as regras.
- Examine o comportamento em fases de tendência e de lateralização, incluindo perdas acumuladas, número de operações e concentração dos resultados em poucos movimentos.
- Faça uma simulação em tempo real para verificar a geração dos sinais, o envio de ordens, as posições e a resposta a falhas.
O teste deve utilizar apenas informações disponíveis no instante da decisão. Uma regra confirmada no fechamento de uma barra, por exemplo, não autoriza presumir que a ordem seria executada automaticamente pelo mesmo preço de fechamento.
Vale investigar a robustez comparando o comportamento da regra sob pequenas alterações de parâmetros. Selecionar somente a combinação que melhor se encaixou no histórico pode levar ao sobreajuste: a estratégia passa a refletir particularidades daqueles dados, sem demonstrar comportamento consistente em outras condições.
Antes de usar recursos reais, confira se o programa implementa as mesmas condições avaliadas e se há proteção contra ordens duplicadas. Registros, limites de exposição e um procedimento para interromper a execução são controles importantes, embora não garantam a ausência de perdas.
Em síntese
- A MMS e a MME suavizam os preços com ponderações diferentes; nenhuma delas deixa de depender de dados passados.
- Os períodos 9 e 21 ilustram uma forma de comparar médias, sem provar superioridade sobre outras configurações.
- Em lateralizações, cruzamentos sucessivos podem gerar operações desfavoráveis e ampliar o peso dos custos.
- Automatizar requer definir a operação completa, avaliar hipóteses realistas e acompanhar a execução.
Atenção aos riscos
Negociações no mercado financeiro podem causar perdas. Esta explicação tem finalidade educacional e não é uma recomendação de investimento personalizada. Desempenho histórico e resultados simulados não garantem resultados futuros.
Aviso de risco
Operar no mercado financeiro envolve risco de perdas. Este conteúdo é educativo e não constitui recomendação de investimento. Teste as regras em ambiente de simulação antes de considerar seu uso.