Romper uma máxima anterior pode gerar um sinal de entrada, mas o preço, por si só, não descreve a relação entre o avanço e o volume negociado. O VPCI oferece uma maneira de examinar essa relação e pode ser incorporado como filtro, sem substituir as condições da estratégia ou seus controles de risco.
A hipótese abordada aqui é simples: quando o preço supera uma referência e o VPCI não faz o mesmo, a estratégia pode optar por rejeitar o sinal. Para que essa decisão seja reproduzível, é necessário especificar as referências e comparar os resultados com e sem o filtro.
Entendendo a não confirmação pelo VPCI
Entre os componentes do VPCI está a relação entre a VWMA e a SMA. A primeira pondera os preços pelo volume de cada barra; a segunda calcula uma média simples, atribuindo o mesmo peso aos preços considerados. A partir dessa relação, o indicador pode ser usado para investigar se uma máxima de preço encontra confirmação em sua própria leitura.
O indicador resume uma relação entre preço e volume, mas não mostra quantas pessoas estão operando nem o que pretendem fazer. Tampouco descreve, sozinho, o fluxo de ordens. Ao falar em participação, portanto, trata-se de uma interpretação indireta, e não de um retrato completo dos participantes do mercado.
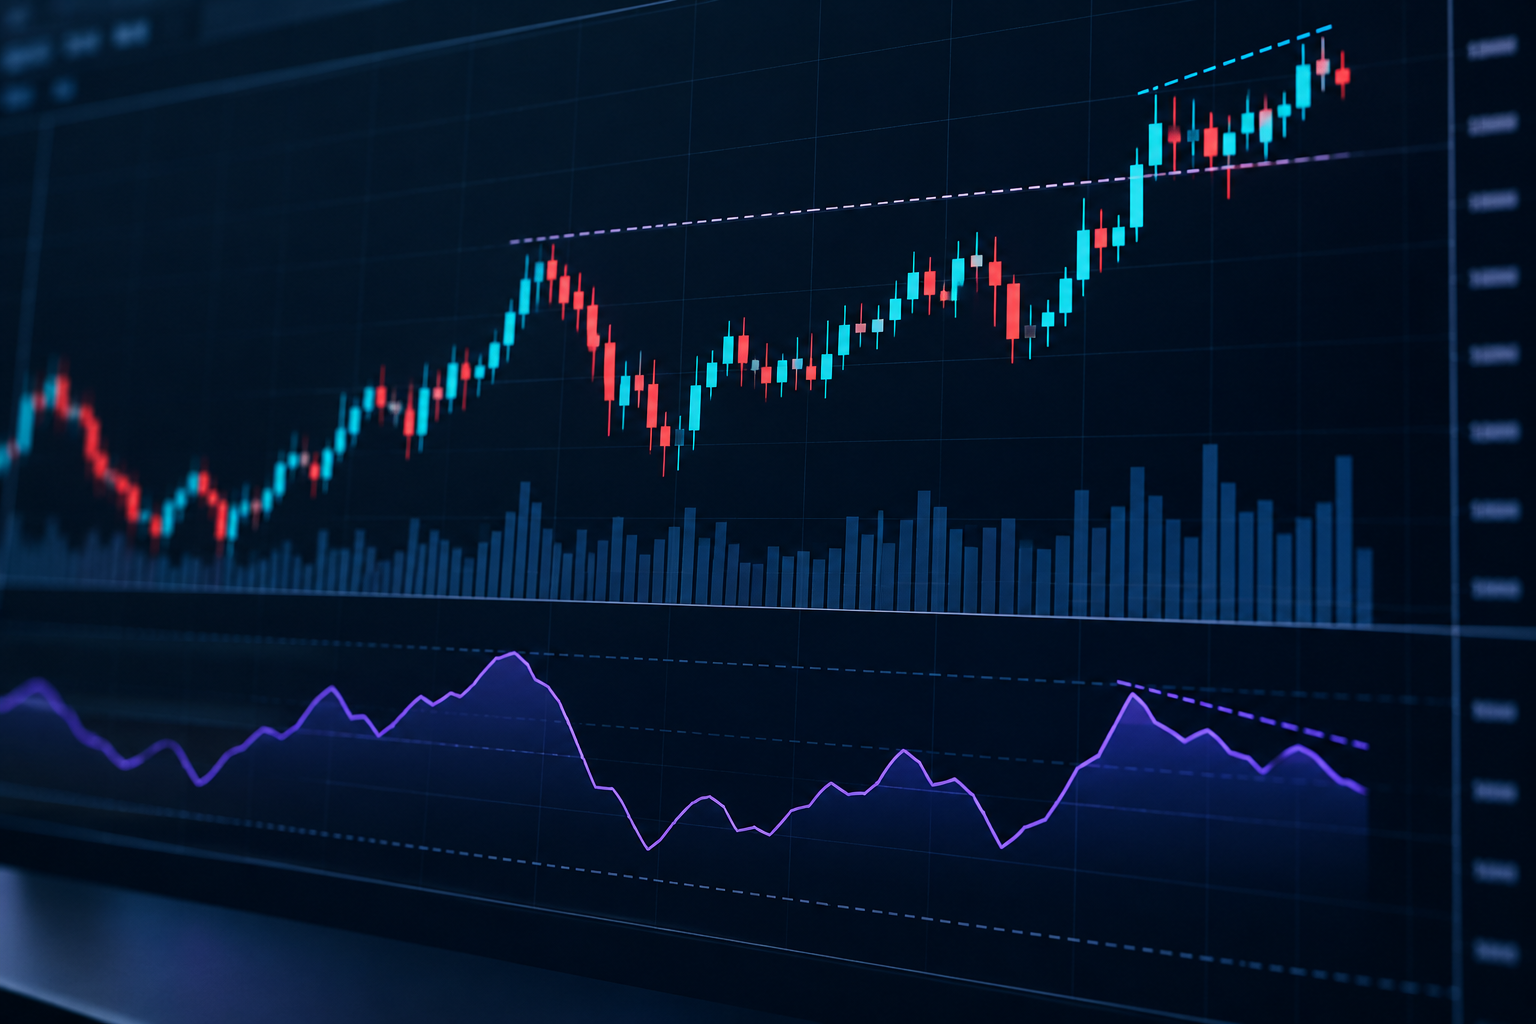
Para identificar divergência, é preciso comparar referências, não apenas observar o sinal do indicador. Por exemplo, o VPCI pode continuar positivo e, ainda assim, ficar abaixo de uma leitura anterior enquanto o preço atinge uma nova máxima. Estar acima de zero não significa, necessariamente, confirmar o avanço.
Não confirmação não determina queda
A ausência de confirmação não determina o próximo movimento: o preço ainda pode subir. Por isso, rejeitar uma compra sob essa hipótese não equivale a receber um sinal automático de venda.
Escolha das referências e das janelas
Uma análise visual pode favorecer a escolha de topos já conhecidos. Na automação, porém, a comparação deve ser definida antecipadamente e usar somente os dados disponíveis na decisão. Uma possibilidade é confrontar a barra de sinal com uma janela móvel formada pelas barras anteriores.
- Referência de preço: escolha as barras encerradas que formarão a máxima a ser superada.
- Referência do VPCI: estabeleça o conjunto de leituras anteriores usado para verificar a confirmação.
- Configuração do indicador: especifique seus períodos e reserve histórico suficiente para o cálculo inicial.
- Instante da decisão: determine se a leitura será feita durante a formação da barra ou após o fechamento.
Considere uma situação hipotética com 20 barras anteriores. Se a maior máxima desse intervalo for 50 e o fechamento da barra de sinal for 50,20, a condição de rompimento estará satisfeita. Se o maior VPCI anterior for 1,3 e a leitura atual for 1,1, o indicador não terá superado sua referência.
Nesse exemplo, a própria barra de sinal não entra no cálculo das referências. A regra compara os máximos encontrados na janela, ainda que tenham ocorrido em barras diferentes. Ela não é igual a selecionar dois topos de preço e confrontar as leituras do VPCI exatamente nas barras desses topos.
Outra regra possível é confrontar a leitura atual do VPCI com a leitura registrada na barra em que ocorreu a máxima anterior do preço. Como essa comparação investiga uma relação diferente, ela merece um teste separado. Se a identificação de um pivô exigir barras futuras, seu reconhecimento só poderá ocorrer depois que elas estiverem disponíveis.
Com as regras do filtro definidas, o próximo passo é aprofundar as dúvidas de implementação e validação em discussões ao vivo sobre automação.
Da comparação à regra de entrada
O papel do filtro é decidir se um sinal de rompimento já existente continua válido ou será rejeitado. Uma condição binária torna esse efeito mais fácil de examinar. Para isolar a mudança, as regras de saída e de gestão de risco devem permanecer as mesmas.
- Após o fechamento da barra de sinal, confirme que há histórico e dados suficientes para os cálculos.
- Verifique se o fechamento supera a maior máxima da janela de preço anterior.
- Confronte o VPCI da barra encerrada com a referência histórica escolhida.
- Se o indicador não superar a referência, rejeite o sinal; se superar, submeta-o aos demais controles.
A igualdade também deve ser prevista: nesta regra, um VPCI igual à referência não a supera e, portanto, não confirma o sinal. A implementação precisa definir como lidar com precisão e arredondamento. Já a falta de dados ou de histórico suficiente é uma falha de validação, não uma divergência.
Aguardar o fechamento impede que a decisão use uma leitura ainda sujeita a mudanças na barra em formação. Por outro lado, a ordem só pode ser considerada depois da confirmação, e seu preço efetivo pode ser diferente do fechamento observado. O teste deve refletir essa sequência temporal.
Defina também o destino de um sinal recusado. Uma regra possível é descartá-lo e examinar novamente todas as condições em cada barra posterior. Guardar o sinal antigo até o VPCI melhorar é uma hipótese diferente, que exige seus próprios critérios de validade e execução.
Avaliando o efeito da restrição
Para investigar o filtro, compare duas versões: a estratégia original e aquela que acrescenta somente a condição do VPCI. Use dados, custos, premissas de execução e gestão de risco equivalentes. Se entradas, saídas e tamanho das posições mudarem ao mesmo tempo, não será possível atribuir a diferença apenas ao filtro.
- Observe o resultado após custos, a quantidade de operações e o período de exposição.
- Avalie as perdas acumuladas e verifique quanto do desempenho depende de poucas operações.
- Revise os sinais rejeitados, inclusive aqueles que teriam produzido movimentos favoráveis.
- Reserve dados fora do período usado para escolher as regras e examine neles o comportamento da hipótese.
- Experimente janelas com valores próximos para verificar a sensibilidade à configuração escolhida.
- Inclua nas premissas custos, atrasos e possíveis diferenças entre preços esperados e executados.
Excluir entradas ruins não garante que a estratégia melhore: o mesmo filtro também pode retirar operações favoráveis. Uma taxa de acerto maior, isoladamente, não comprova benefício. Além disso, uma redução na quantidade de operações pode deixar menos observações para avaliar a regra.
Confira a natureza do volume presente na base antes de interpretar o VPCI. Quantidade negociada, número de negócios e contagem de atualizações são campos diferentes. A troca de instrumento ou de fornecedor pode alterar o significado dos dados usados no cálculo.
Escolher parâmetros somente por destacarem falhas já visíveis no gráfico pode ajustar a hipótese ao passado. Registre a regra antes de comparar alternativas e confira sua implementação em simulação. Mesmo uma avaliação histórica cuidadosa não assegura repetição do comportamento no futuro.
Resumo dos conceitos
- Uma divergência do VPCI expressa não confirmação relativa e não prevê, por si só, uma queda.
- É necessário especificar as janelas, as referências e o instante em que cada leitura estará disponível.
- Máximos de uma janela e leituras em topos de preço correspondentes produzem comparações distintas.
- A avaliação deve confrontar a versão filtrada com a original e considerar custos e sinais rejeitados.
- A consistência dos dados e os testes fora do período de ajuste ajudam a examinar a hipótese.
Limites e riscos da estratégia
Atenção ao risco de perdas
Estratégias automatizadas e filtros de volume não eliminam a possibilidade de perdas no mercado. O conteúdo tem finalidade educativa e não é uma recomendação personalizada de investimento. Testes, controles operacionais e gestão de risco continuam necessários.