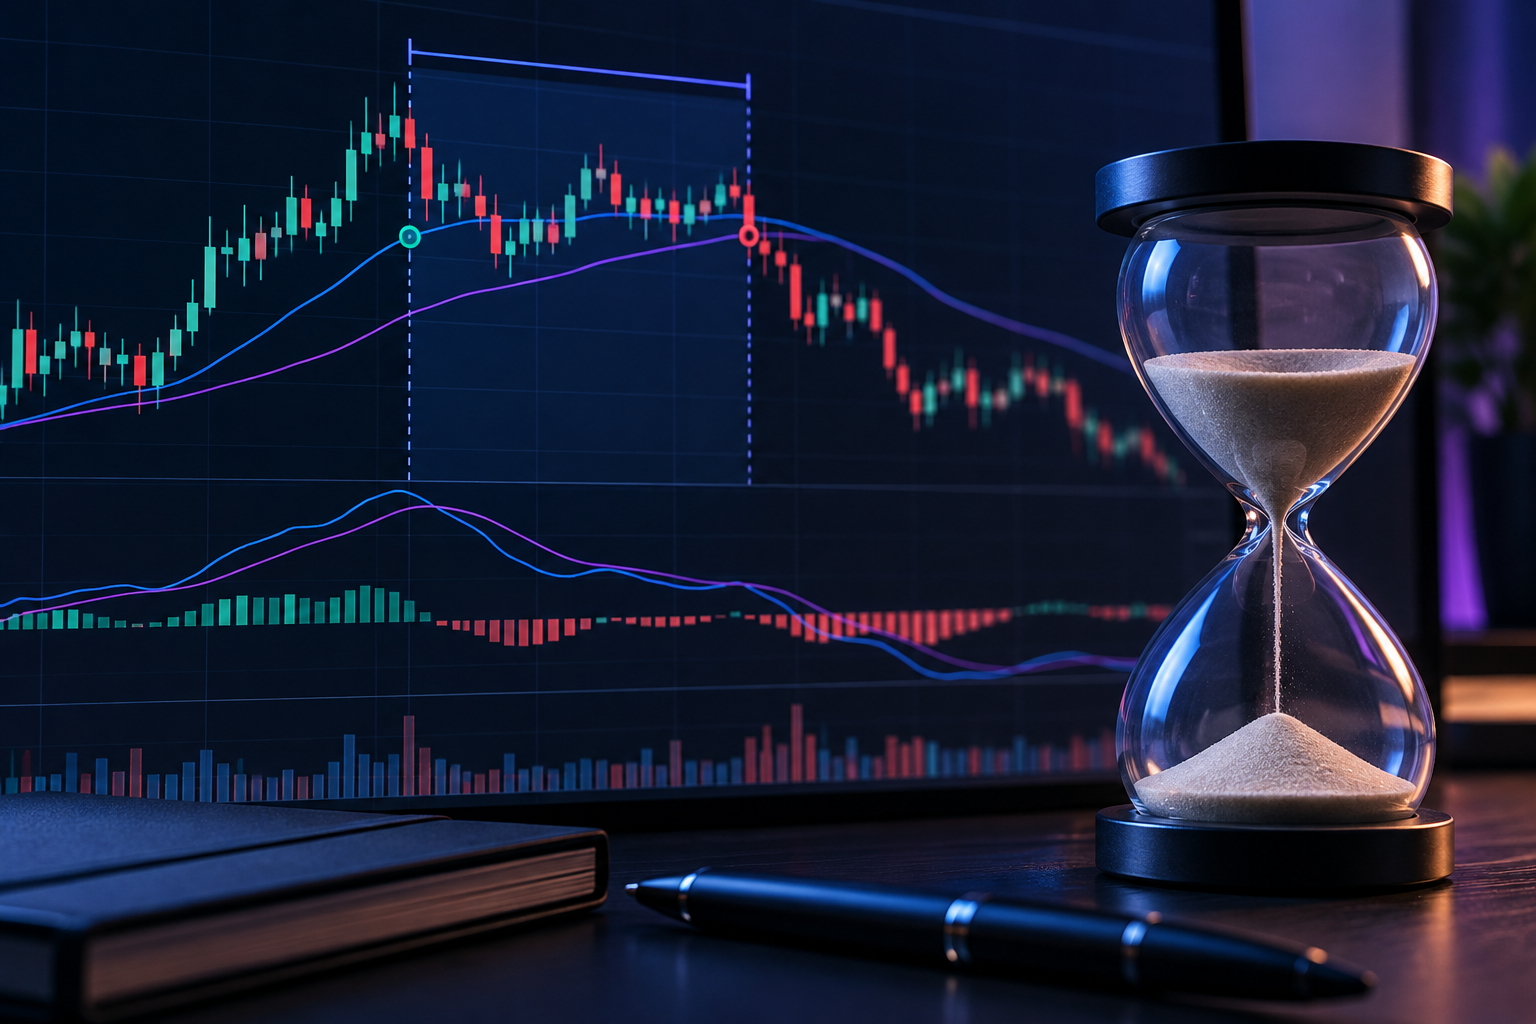
O preço não precisa atingir o alvo ou o nível de proteção para que uma operação deixe de fazer sentido dentro de uma estratégia. Em uma entrada que depende de resposta rápida, por exemplo, uma posição parada por tempo demais pode contrariar a expectativa que motivou a decisão.
A saída por tempo estabelece quanto a estratégia aceita esperar antes de solicitar o encerramento. Na automação, sua utilidade depende de uma definição precisa do prazo, da forma de contagem e de uma avaliação que não se limite ao resultado mais atraente do histórico.
Por que a hipótese tem um horizonte
Toda entrada parte de uma interpretação das condições de mercado e de uma expectativa sobre o comportamento do preço. Algumas hipóteses também dependem de quando esse comportamento deve aparecer: um movimento que ocorre muito depois pode não corresponder à ideia que justificou assumir a posição.
Considere uma estratégia de reversão à média que interprete um afastamento da referência como algo temporário. Se o preço continua longe dessa referência por um período prolongado, manter a posição apenas à espera de uma correção pode deixar de ser coerente com a hipótese original.
Em estratégias de tendência, o prazo precisa acompanhar a lógica específica da entrada. Uma proposta voltada a movimentos longos pode admitir pausas no trajeto; já uma entrada que exige continuação logo após um rompimento pode prever saída quando o avanço demora a aparecer.
Um limite da estratégia, não uma previsão certa
O vencimento do prazo não diz que o preço jamais seguirá na direção esperada. Ele indica apenas que a operação ultrapassou o horizonte em que a estratégia havia definido ser razoável mantê-la.
Duração da posição e horário são regras distintas
Usar tempo em uma regra não determina, por si só, sua função. A duração é medida a partir de um marco da própria posição. Já uma janela de horário pode restringir entradas, e um horário fixo de encerramento pode determinar a saída das posições ainda abertas.
- Limite em barras: usa uma quantidade de barras contadas a partir do marco definido para solicitar o encerramento.
- Janela de entrada: autoriza ou impede novas operações de acordo com o horário do relógio.
- Saída em horário fixo: determina um momento para encerrar posições, mesmo que tenham idades diferentes.
Suponha uma entrada na abertura de uma barra de cinco minutos, com saída prevista após quatro barras completas. Sem interrupções, o prazo corresponde a vinte minutos. Se outra operação começar depois, sua contagem terá início no marco definido para ela, e não no da operação anterior.
Em contraste, um encerramento hipotético às 15h30 pode alcançar tanto uma posição aberta há bastante tempo quanto uma entrada recente. O horário é apenas ilustrativo, sem referência a uma sessão específica. Além disso, barras por negócios ou volume podem levar tempos diferentes para se formar; nesse caso, uma contagem de barras não corresponde a um número fixo de minutos.
Da hipótese à especificação da saída
Uma orientação como “esperar algumas barras” deixa decisões demais em aberto. Para que a automação execute a ideia de maneira consistente, é preciso especificar quando o prazo começa, como ele é verificado e o que acontece quando vence.
- Escolha o marco inicial: a execução da entrada ou a primeira barra completa que vier depois dela.
- Determine se a regra verifica o prazo ao longo da barra ou apenas quando ela fecha.
- Defina o tratamento de intervalos sem negociação, barras ausentes e passagem de uma sessão para outra.
- Planeje a interação da saída por tempo com o alvo e com a proteção baseada em preço.
- Estabeleça se sinais posteriores ou acréscimos à posição mantêm ou reiniciam a contagem.
- Descreva como verificar a execução da saída e lidar com ordens que permaneçam pendentes.
Outra escolha é sair sempre que o prazo vencer ou acrescentar uma condição, como a ausência de avanço mínimo. São regras diferentes: a segunda exige uma medida objetiva de avanço, calculada com os dados disponíveis no momento da decisão, e amplia a complexidade da validação.
O contador não deve ser reiniciado por novos sinais sem que isso esteja previsto: sucessivas reinicializações podem deixar a posição aberta por prazo indeterminado. Também é importante separar o momento em que a regra solicita a saída da execução efetiva da ordem, que pode ocorrer depois e a outro preço.
Para aprofundar o estudo das regras de saída e de seus testes, acompanhe discussões ao vivo sobre automação de estratégias.
Como avaliar a duração sem ajustar demais
Testar muitos prazos e conservar somente o que produziu o maior saldo pode levar ao sobreajuste. Nesse caso, a escolha pode refletir detalhes particulares dos dados examinados, em vez de uma propriedade útil da estratégia em situações ainda não observadas.
Parta de uma razão operacional para o horizonte escolhido. Durante o desenvolvimento, examinar como as posições evoluem ao longo das barras pode ajudar a construir essa justificativa. Reserve um período posterior para avaliação e não o use para selecionar a duração.
- Anote a relação entre o prazo proposto e o movimento que a entrada procura capturar.
- Organize os dados em ordem temporal, distinguindo desenvolvimento de avaliação.
- Teste um conjunto limitado de durações com justificativa, sem alterar simultaneamente as demais regras.
- Considere custos e hipóteses de execução compatíveis com a simulação histórica.
- Defina e congele a regra antes de examiná-la em dados reservados para avaliação.
- Mantenha um registro das opções investigadas, inclusive das que não foram escolhidas.
A sensibilidade ao prazo também merece atenção. Imagine que dez barras produzam um resultado muito diferente de nove ou onze: vale investigar por que uma pequena mudança teve efeito tão grande. Valores próximos com resultados semelhantes não garantem robustez, mas tornam a conclusão menos dependente de um número exato.
Examine mais do que o saldo: perdas acumuladas, tempo de exposição, custos, número de operações e resultados individuais ajudam a entender a mudança. Uma posição encerrada mais cedo pode permitir outra entrada, modificando a sequência posterior. Por isso, é necessário simular novamente a estratégia completa, em vez de apenas cortar operações antigas no histórico.
Uma observação de que operações longas tiveram resultados piores também não demonstra que uma saída antecipada melhoraria a estratégia. As regras originais já influenciam quais posições permanecem abertas. Se a avaliação levar a uma mudança no prazo, os dados examinados passam a integrar o desenvolvimento, e será necessário reservar outros dados para uma nova avaliação.
O que levar para a prática
- Escolha o horizonte a partir da lógica da entrada, e não apenas do desejo de reduzir a duração das operações.
- Separe a idade da posição das regras que restringem entradas ou encerram posições pelo relógio.
- Especifique como contar, quando solicitar a saída e como verificar se ela foi executada.
- Avalie custos, prazos próximos e dados que não participaram da escolha dos parâmetros.
- Considere os efeitos sobre toda a sequência de operações, inclusive as entradas que passam a ser possíveis.
Da simulação ao acompanhamento
Antes de empregar a regra em operações reais, confira em ambiente simulado se a contagem e o tratamento das ordens seguem a especificação. No acompanhamento, registre os motivos de encerramento e compare a execução esperada com a observada. Evite reajustar o prazo em resposta a cada resultado negativo isolado.
A saída temporal não controla o risco sozinha
Operações no mercado financeiro podem gerar perdas. Um limite de tempo, isoladamente, não determina o valor máximo de uma perda e não garante execução no momento pretendido. O conteúdo tem finalidade educacional e não é uma recomendação de investimento personalizada.
Aviso de risco
Operar no mercado financeiro envolve risco de perdas. Este conteúdo é educativo e não constitui recomendação de investimento. Teste as regras em ambiente de simulação antes de considerar seu uso.